

В социальных сетях и мессенджерах активно публикуются предложения заработка с предоставлением в аренду доступа к личному кабинету в банке для выкупа товаров на маркетплейсе. К каким последствиям для владельца счета это может привести, разбираемся в совместном проекте НИУ ВШЭ и АНО «Диалог Регионы» по проверке достоверности информации в рамках фактчекинговой платформы «Лапша Медиа».
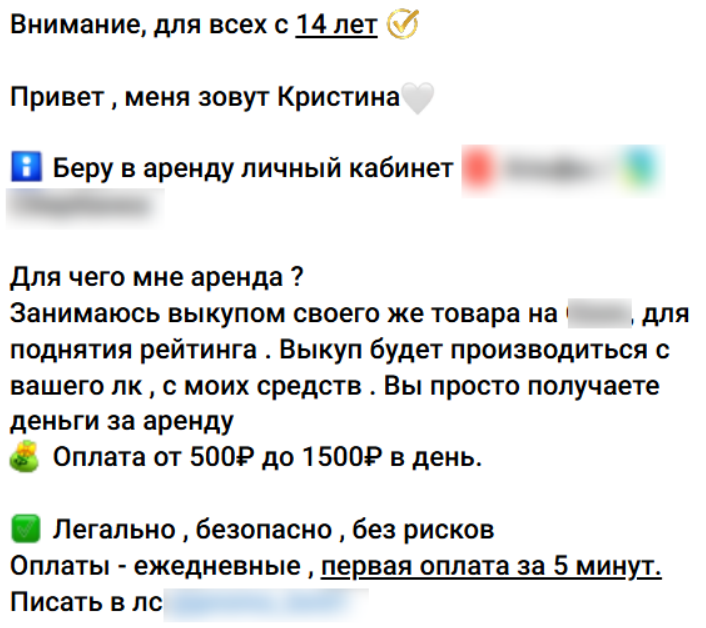
Россиян заманивают предложениями простого заработка. Получить деньги можно, просто предоставив доступ к личному кабинету в банке. Публикующие такие объявления поясняют, что данные для входа в банковское предложение якобы им нужны для выкупа товаров на маркетплейсах.
Как на самом деле
Однако россияне, предоставившие доступ к своему личному кабинету, могут в результате не только лишиться средств, но и стать фигурантами уголовного дела. В последнее время дропперство, то есть участие человека в мошеннической схеме, где он выступает подставным звеном (его банковская карта, счет или доступ к интернет-банку используют, чтобы провести через него деньги, добытые преступным путем), стало распространенным явлением. По данным первого зампреда Комитета Госдумы по безопасности и противодействию коррупции Андрея Лугового, в 2025 году в России в дропперство были вовлечены более 2 млн человек. При этом МВД уже выделены самые распространенные схемы, используемые преступниками, чтобы завлечь людей в такие операции.
По словам декана факультета права НИУ ВШЭ Вадима Виноградова, под предлогом выкупа товаров на маркетплейсах организаторы получают возможность распоряжаться чужим счетом. Для этого владельца просят передать данные для входа в онлайн-банк, после чего он фактически теряет контроль над движением денег. Такие аккаунты могут использоваться для расходования средств, полученных в результате мошенничества. Например, похищенные деньги направляются на покупку товаров, которые затем перепродаются. При этом операции проходят через счет человека, согласившегося предоставить доступ, даже если он сам ничего не покупал и не переводил.
Эксперт напоминает, что с 5 июля 2025 года статья 187 Уголовного кодекса РФ предусматривает ответственность за передачу банковских карт и доступа к электронным средствам платежа для проведения неправомерных операций.
«Согласно части 3 этой статьи, если человек за вознаграждение предоставляет доступ к своему онлайн-банку для таких операций, ему грозит штраф или другие наказания, вплоть до трех лет лишения свободы. Для применения части 3 статьи 187 УК РФ необходимо установить, что доступ был передан из корыстной заинтересованности для совершения неправомерных операций в значении этой статьи — например, для перевода денег, поступивших на счет без предусмотренных законом или сделкой оснований. Одного факта передачи логина и пароля для такой квалификации недостаточно. Поэтому значение имеют условия договоренности, цель передачи доступа и действия участников схемы. Тот факт, что владелец счета лично не совершал переводов, не исключает ответственности», — поясняет эксперт.
Помимо риска уголовной ответственности, передача доступа к банковскому аккаунту может привести к ограничениям банковского обслуживания. Если сведения о человеке или его платежных средствах попадут в базу Банка России о мошеннических операциях, банк вправе заблокировать использование карт и онлайн-банка, а при поступлении соответствующей информации от МВД обязан это сделать.
«Если банк не приостановил использование карты или онлайн-банка, для такого клиента действует лимит электронных переводов себе и другим физическим лицам — не более 100 тыс. рублей в месяц. Это не общий запрет распоряжаться деньгами: операции сверх лимита можно совершать через отделение банка при отсутствии иных ограничений. Пока сведения о клиенте находятся в соответствующей базе, действует запрет на выдачу ему новых электронных средств платежа, включая банковские карты», — говорит Вадим Виноградов.
При этом, если человек считает включение своих реквизитов в базу необоснованным, он может подать заявление об исключении сведений через банк либо непосредственно в Банк России. Регулятор рассматривает заявление в течение 15 рабочих дней со дня регистрации.
Кроме того, передавая доступ к банковскому приложению, человек рискует собственными сбережениями. Посторонние могут получить возможность распоряжаться деньгами на доступных счетах без дополнительного согласования с владельцем.
Поэтому, если человек дал такой доступ посторонним лицам, необходимо как можно скорее связаться с банком, сменить данные входа и завершить чужие сеансы, советует Вадим Виноградов. Переписку с организаторами и сведения о переводах следует сохранить, а при обнаружении признаков преступления — обратиться в полицию.
«Закон предусматривает специальное основание для освобождения от уголовной ответственности для клиента, впервые совершившего преступление, предусмотренное частью 3 или 4 статьи 187 УК РФ, при активном содействии раскрытию или расследованию преступления и добровольном сообщении о лицах, совершивших другие преступления с использованием его платежного средства. Для этого недостаточно просто обратиться в банк или сменить пароль — требуется выполнение всех условий закона», — подчеркивает Вадим Виноградов.