В Сети появились публикации, в которых сообщается, что нужно подготовить подтверждения происхождения средств на банковских вкладах. Так ли это, разбираемся в совместном проекте НИУ ВШЭ и АНО «Диалог Регионы» по проверке достоверности информации в рамках фактчекинговой платформы «Лапша Медиа».
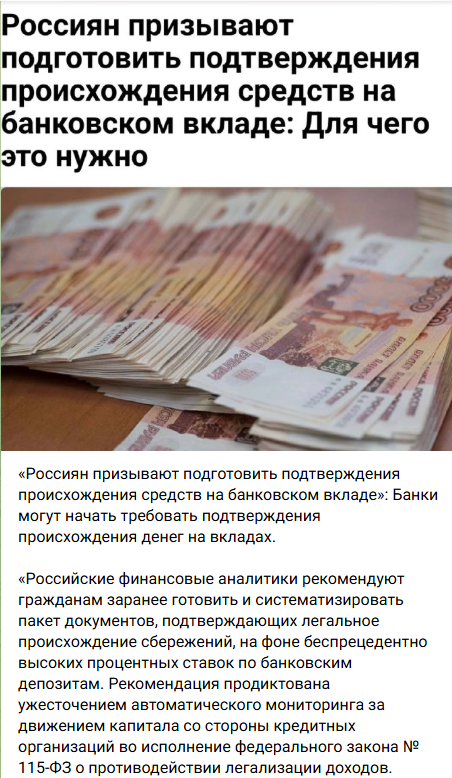
В соцсетях призывают россиян подготовить подтверждения происхождения средств на банковском вкладе, поскольку банки могут начать это требовать. Об этом говорится в публикациях, распространяемых в интернете. «Российские финансовые аналитики рекомендуют гражданам заранее готовить и систематизировать пакет документов, подтверждающих легальное происхождение сбережений, на фоне беспрецедентно высоких процентных ставок по банковским депозитам. Рекомендация продиктована ужесточением автоматического мониторинга за движением капитала со стороны кредитных организаций во исполнение Федерального закона №115-ФЗ о противодействии легализации [преступных] доходов», — отмечается в одной из публикации.
Как на самом деле
Ситуация обострилась после вступления в силу новых методических рекомендаций Центрального банка России (№1-МР). Они обязали коммерческие структуры внедрить жесткие алгоритмы отслеживания крупных операций с наличными деньгами, пишут авторы в соцсетях.
Банк России действительно выпустил «Методические рекомендации по определению источников происхождения денежных средств клиентов кредитных организаций в целях усиления контроля за операциями с наличными денежными средствами» от 20 мая 2026 года №1-МР.

Документ был подготовлен ЦБ в рамках осуществления надзорной деятельности за кредитными организациями. Как поясняется, в рамках этой деятельности «выявляется рост объема операций с наличными денежными средствами, совершаемых через кредитные организации, возможными действительными целями которых являются легализация (отмывание) доходов, полученных преступным путем, и другие противозаконные цели».
При этом, занимаясь такой проверкой, Центробанк действует в соответствии с рекомендациями ФАТФ. Согласно им, необходима тщательная проверка деловых отношений и анализ сделок, совершенных в рамках таких отношений, чтобы убедиться «в соответствии проводимых сделок сведениям финансового учреждения о клиенте, его хозяйственной деятельности и характере рисков, в том числе, когда необходимо, об источнике денежных средств». В качестве одного из примеров факторов потенциально высокого риска, связанных с клиентом, считается активное использование наличной формы расчетов. Подробно ознакомиться с рекомендациями и методиками оценки ФАТФ можно на сайте Банка России.
При этом методические рекомендации Банка России не вводят никаких обязанностей для всех вкладчиков заранее готовить документы, которые подтверждают происхождение накоплений. Речь идет именно о подозрительных операциях. Это такие операции, когда, например, обычное физлицо вносит наличными 5 миллионов рублей за 30 дней. Или человек совершает большое количество операций (не менее 10) по внесению денежных средств (от 100 тысяч рублей) в течение 30 дней, а потом переводит их за рубеж.
То есть вступление в силу методических рекомендаций не приведет к тому, что банки автоматически начнут требовать у всех вкладчиков подтверждения происхождения денег на вкладах. Проверка будет осуществляться только в случае подозрительных операций.
Как отметил декан факультета права НИУ ВШЭ Вадим Виноградов, методические рекомендации Банка России от 20 мая 2026 года №1-МР не вводят для всех вкладчиков обязанность заранее собирать документы о происхождении накоплений. Документ адресован банкам и касается усиленного контроля за определенными операциями с наличными денежными средствами. Само наличие вклада или крупной суммы на нем не означает автоматической проверки.
«Право банка выяснять происхождение средств существовало и раньше. Подпункт 1.1 пункта 1 статьи 7 Федерального закона №115-ФЗ позволяет кредитной организации принимать обоснованные и доступные меры для установления источников происхождения денег или иного имущества клиента. При этом такие меры применяются с учетом оценки риска конкретных операций», — говорит он.
В рекомендациях №1-МР Банк России приводит признаки, при сочетании которых операция физического лица может потребовать повышенного внимания. Обычно речь идет не просто о крупной сумме на счете, а о сочетании характера поступлений и дальнейшего движения денег. Поэтому указанные в документе суммы нельзя воспринимать как универсальный порог, после которого любой вкладчик обязан подтверждать происхождение денег.
«В самом документе прямо сказано: указанные признаки не распространяются на клиентов, о которых банк уже располагает документально подтвержденной информацией о финансовом положении и источниках средств. Если человек получает зарплату на карту этого банка или давно является его клиентом с прозрачной историей операций, дополнительные вопросы по этим критериям возникать не должны», — говорит Вадим Виноградов.
Заранее формировать специальный комплект документов всем владельцам вкладов не требуется. Но если банк запросит сведения в рамках исполнения №115-ФЗ, клиенту лучше подтвердить законный источник конкретной суммы. В зависимости от ситуации это могут быть справки о доходах, налоговые декларации налогоплательщика по форме 3-НДФЛ, договор продажи имущества, документы о наследстве или дарении, банковские выписки, говорит эксперт. «Игнорировать такой запрос не стоит, — советует Вадим Виноградов. — Если операция покажется банку подозрительной и клиент не сможет объяснить происхождение средств, это может повлиять на решение о ее проведении».